


CIC Banque en ligne & Compte
4,710.00K Avis
Caractéristiques de l’application
- Version
- Varie selon l’appareil
- Mis à jour le
- Licence
- Free
- Téléchargements
- 1 000 000+
- Développeur
- Euro Information
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
 Analyse par AppCompare
Quand je cherche une application bancaire, je ne commence pas par la note affichée sur la boutique. Je veux surtout savoir si elle peut remplacer les tâches que je fais réellement au quotidien : consulter mon compte, suivre ma carte, gérer un crédit, mettre de l’argent de côté ou réagir rapidement à un paiement. Après l’avoir utilisée sous cet angle, CIC Banque en ligne & Compte m’apparaît comme une solution assez complète pour les clients du CIC qui souhaitent regrouper plusieurs besoins financiers au même endroit.
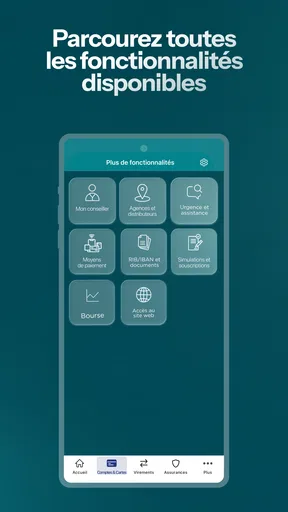
L’application est gratuite et s’adresse à un public très large, avec une classification PEGI 3. Elle est développée par Euro Information et appartient à la catégorie finance. Sa présence sur mobile n’est pas récente : elle est disponible depuis le 28 juin 2010. Cette continuité compte, car l’outil ne cherche pas seulement à être une vitrine pour consulter un solde ; il couvre aussi la carte bancaire, le crédit, le prêt, l’épargne, la bourse et Wero.
Choisir une application bancaire selon ses vrais besoins
Pour moi, le premier critère est la profondeur du suivi. Une application qui affiche uniquement le solde peut suffire à quelqu’un qui consulte rarement ses comptes. En revanche, dès que l’on utilise plusieurs produits bancaires, cette approche devient vite limitée. Ici, l’intérêt principal est de pouvoir retrouver dans un même espace les opérations du compte, les sujets liés à la carte et plusieurs solutions de financement ou de placement.
Le deuxième critère est la fréquence d’utilisation. Je trouve que ce type d’application prend vraiment son sens lorsqu’on l’ouvre quelques secondes avant une dépense, après un achat important ou au moment de vérifier si un virement ou un paiement est bien passé. Une interface bancaire doit donc permettre de comprendre rapidement sa situation, sans obliger l’utilisateur à naviguer dans une succession de menus peu parlants.
Le troisième critère concerne la relation entre la banque mobile et la banque traditionnelle. Certaines personnes veulent une expérience entièrement autonome, avec une application au centre de tout. D’autres préfèrent gérer les opérations courantes sur leur téléphone tout en conservant un cadre bancaire plus large pour un prêt, une épargne ou un projet immobilier. CIC Banque en ligne & Compte vise clairement la seconde logique : le mobile devient un point d’accès pratique à un ensemble de services financiers.
Enfin, je regarde la cohérence entre les produits. Une application peut être excellente pour les paiements mais moins intéressante dès qu’il faut suivre une épargne ou réfléchir à un crédit. Dans le cas présent, la présence de ces rubriques dans le même environnement est un avantage pour les utilisateurs qui veulent éviter de jongler entre plusieurs applications ou espaces distincts.
Une vue utile pour le quotidien
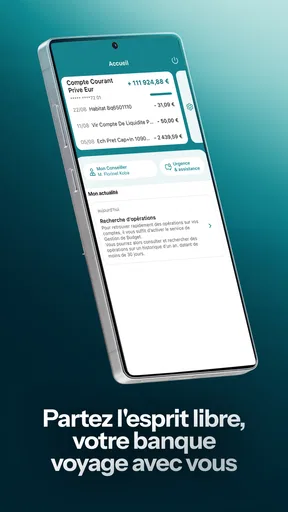
Dans un scénario très courant, je peux imaginer consulter l’application le matin avant de faire des courses, vérifier le montant réellement disponible, puis regarder les dernières opérations pour m’assurer qu’un prélèvement attendu est bien passé. Plus tard, après un paiement par carte, je peux revenir contrôler l’opération sans ouvrir un ordinateur. Ce sont de petites actions, mais elles rendent le suivi budgétaire plus régulier.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Je conseille aussi de l’utiliser comme un outil de vérification, pas seulement comme un tableau de bord. Lorsqu’un montant paraît inhabituel, le fait de retrouver rapidement l’opération permet de distinguer une dépense oubliée d’un mouvement qui mérite une attention particulière. Cette habitude est plus utile que de consulter son compte une fois par mois, car elle réduit les mauvaises surprises.
La présence de Wero ajoute un intérêt concret pour les échanges d’argent du quotidien. Pour une personne qui rembourse souvent un proche, partage une dépense ou reçoit de l’argent d’un membre de sa famille, cette fonction peut éviter de traiter chaque situation comme un virement bancaire classique. Je la vois surtout comme un complément pratique aux usages habituels, plutôt que comme une raison suffisante de choisir l’application à elle seule.
Un avantage pour les clients qui regroupent leurs produits
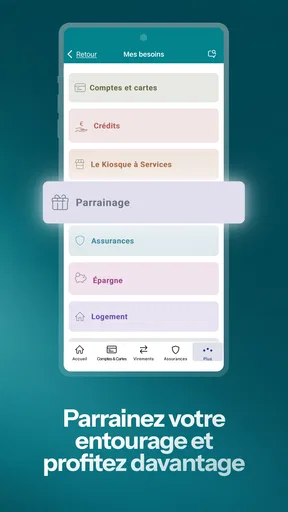
Le point fort le plus évident est la couverture. Le compte courant, la carte, les crédits, les prêts, l’épargne, la bourse et Wero sont réunis dans une même application. Cela ne signifie pas que chaque utilisateur exploitera tout, mais cette largeur évite de devoir changer d’outil lorsqu’un besoin évolue.
Pour un jeune actif qui commence par utiliser uniquement son compte et sa carte, l’application peut rester pertinente lorsqu’il souhaite ensuite mettre de l’argent de côté ou suivre un financement. Pour une famille, le regroupement peut aussi simplifier la consultation de plusieurs sujets financiers, à condition d’accepter la logique et les produits proposés par sa banque.
J’apprécie également le fait que l’application ne se limite pas à un usage de paiement. Beaucoup d’outils financiers sont très bons pour une seule tâche, mais deviennent peu pratiques dès que l’on veut prendre de la hauteur sur son organisation. Ici, la possibilité de passer du compte à l’épargne ou à la bourse donne une vision plus large, même si cela demande davantage de temps pour bien comprendre chaque rubrique.
Pour un utilisateur déjà client du CIC, le choix est donc assez naturel. Il n’a pas besoin de chercher une application indépendante uniquement pour surveiller ses opérations courantes. L’outil sert de prolongement mobile à son organisation bancaire, ce qui est plus cohérent qu’une application tierce qui ne ferait que regrouper des informations.
Une réputation qui rassure, sans remplacer l’essai personnel
L’application affiche une moyenne de 4,7 sur la boutique, basée sur environ 46 000 évaluations et 10 000 avis. Elle dépasse aussi le million d’installations. Ces chiffres montrent qu’elle est largement adoptée, mais je ne les considère pas comme une preuve que chaque utilisateur aura la même expérience.
Une application bancaire est jugée dans des situations très personnelles : téléphone utilisé, habitudes de consultation, produits détenus et attentes en matière de rapidité. Une personne qui veut uniquement suivre son solde peut la trouver suffisamment complète, tandis qu’un investisseur très actif ou un adepte des banques mobiles spécialisées peut attendre une interface plus ciblée.
La note élevée reste toutefois un signal intéressant. Elle suggère que l’application répond correctement aux attentes d’un grand nombre de clients, surtout lorsqu’ils recherchent un accès mobile à plusieurs services du CIC. Je la prends comme un indicateur de maturité, pas comme une promesse universelle.
Les limites à garder en tête avant de s’engager
Cette richesse fonctionnelle peut aussi créer une sensation de densité. Plus une application rassemble de services, plus la navigation risque de demander un temps d’adaptation. Une personne qui veut seulement consulter son compte peut trouver les rubriques liées au crédit, à l’épargne, à la bourse ou à Wero moins utiles dans l’immédiat.
Le regroupement est également un compromis. Il est pratique si l’on souhaite rester dans l’écosystème du CIC, mais moins séduisant si l’on veut choisir séparément une banque pour le compte courant, une application spécialisée pour investir et un autre service pour l’épargne. L’application ne répond donc pas à la philosophie de ceux qui aiment composer leur organisation financière avec plusieurs acteurs.
Je recommande aussi de distinguer l’accès à une rubrique et la facilité de prendre une bonne décision. Voir une section consacrée à la bourse ne transforme pas automatiquement l’application en outil idéal pour analyser des placements. De la même manière, la présence de crédits et de prêts est utile pour suivre ou explorer ces sujets, mais elle ne dispense pas de comparer attentivement les conditions avant de s’engager.
Autre point important : une application bancaire ne doit pas devenir le seul endroit où l’on réfléchit à son budget. Elle aide à observer les mouvements et à accéder aux services, mais elle ne remplace pas une méthode personnelle pour prévoir les dépenses fixes, les imprévus et l’épargne. Je trouve qu’elle est plus efficace lorsqu’elle accompagne une routine simple, plutôt que lorsqu’on attend d’elle qu’elle organise toute sa vie financière sans intervention.
Quand une autre catégorie d’application peut être préférable
Les banques mobiles indépendantes peuvent mieux convenir à quelqu’un qui veut une expérience centrée sur l’ouverture et la gestion autonome d’un compte. Leur approche est souvent plus directe pour les utilisateurs qui privilégient une relation entièrement numérique et qui ne souhaitent pas s’intéresser à un éventail plus large de produits bancaires.
À l’inverse, CIC Banque en ligne & Compte a davantage de sens pour une personne qui veut relier les opérations courantes à des besoins comme le crédit ou l’épargne. Comparer les deux catégories revient donc moins à chercher la meilleure application absolue qu’à choisir entre une banque mobile très spécialisée dans le quotidien et une application adossée à une offre bancaire plus étendue.
Les applications de suivi budgétaire indépendantes peuvent également être plus adaptées à ceux qui veulent analyser leurs dépenses avec une méthode très personnalisée. Elles peuvent servir de complément pour catégoriser, comparer ou planifier, tandis que l’application du CIC reste l’endroit logique pour consulter les services bancaires liés à son compte. Je ne chercherais pas à forcer un seul outil à remplir ces deux rôles si mes besoins devenaient très précis.
Pour les utilisateurs qui investissent de manière intensive, une solution dédiée peut aussi offrir une expérience plus spécialisée que la simple présence d’une rubrique bourse dans une application bancaire généraliste. Dans ce cas, je garderais l’application du CIC pour le suivi bancaire et j’évaluerais séparément l’outil le plus adapté à ma stratégie d’investissement.
En revanche, changer d’application uniquement parce qu’une autre interface paraît plus moderne n’est pas forcément une bonne raison. Il faut vérifier ce que l’on utilise réellement : accès au compte, carte, crédit, prêt, épargne, bourse et paiements entre particuliers. Si plusieurs de ces éléments sont déjà réunis de manière satisfaisante, le gain d’un changement risque d’être inférieur à l’effort demandé.
Le coût pratique d’un changement d’outil
Le prix affiché pour l’application est gratuit, ce qui rend l’essai facile. Mais le coût réel d’un changement ne se limite jamais au téléchargement. Il faut modifier ses habitudes de connexion, retrouver ses repères, vérifier les notifications utiles et parfois réorganiser les applications utilisées pour les paiements ou le suivi du budget.
Si l’on quitte un environnement bancaire intégré, il faut aussi réfléchir aux produits attachés à la relation avec la banque. Un compte courant peut être simple à comparer, mais un prêt, une épargne ou un portefeuille boursier rendent la décision plus globale. Je conseille donc de ne pas traiter l’application comme un produit isolé : elle donne accès à une relation bancaire complète, et c’est cette relation qu’il faut évaluer.
Avant de changer, je ferais une liste très concrète des actions effectuées chaque mois. Je noterais la consultation du solde, le suivi de la carte, les opérations liées à Wero, la surveillance d’un crédit, les mouvements d’épargne et les éventuels besoins liés à la bourse. Si une alternative ne couvre qu’un ou deux de ces usages, elle peut être meilleure sur un point mais moins pratique au total.
Je vérifierais également si l’application correspond à mon niveau d’autonomie. Une solution plus simple peut être agréable au début, mais devenir contraignante dès qu’un projet de financement ou d’épargne apparaît. À l’inverse, une application riche peut sembler trop chargée pour une personne qui veut seulement contrôler ses dépenses. Le bon choix dépend donc du rythme auquel mes besoins risquent d’évoluer.
À qui je la recommande vraiment
Je recommande CIC Banque en ligne & Compte en priorité aux clients du CIC qui souhaitent gérer leur relation bancaire depuis un téléphone sans se limiter à la consultation d’un compte. La présence de la carte, du crédit, du prêt, de l’épargne, de la bourse et de Wero en fait un outil cohérent pour ceux qui préfèrent centraliser.
Je la trouve également intéressante pour une personne qui veut commencer simplement, puis conserver le même environnement lorsque ses projets deviennent plus variés. Un compte courant peut suffire aujourd’hui, tandis qu’une épargne ou un financement deviendra pertinent plus tard. Cette continuité est probablement son meilleur argument face aux applications plus spécialisées.
Je la conseillerais moins à quelqu’un qui recherche uniquement une application minimaliste, débarrassée de toute rubrique supplémentaire. Elle peut aussi ne pas être le meilleur choix pour un utilisateur qui veut comparer en permanence plusieurs établissements, gérer des comptes auprès de nombreuses banques ou utiliser une plateforme exclusivement consacrée à l’investissement.
Mon conseil pratique est de commencer par identifier les trois actions que vous faites le plus souvent. Si elles concernent le compte, la carte et le suivi d’autres produits du CIC, l’application a de bonnes chances de vous convenir. Si votre priorité est une analyse budgétaire très poussée, une gestion multi-banques ou une activité boursière très spécialisée, je regarderais plutôt une combinaison d’outils complémentaires.
Mon verdict après l’avoir replacée dans son usage réel
À mes yeux, CIC Banque en ligne & Compte réussit surtout comme application bancaire généraliste pour les clients qui veulent une porte d’entrée mobile vers l’ensemble de leur relation avec le CIC. Elle ne cherche pas à être uniquement un portefeuille de paiement ni uniquement un outil d’investissement. Sa valeur vient de la réunion de plusieurs besoins dans un même espace.
Son principal compromis est logique : cette couverture peut demander plus de repères qu’une application limitée à quelques actions. Mais si je préfère centraliser plutôt que multiplier les services, ce compromis me paraît raisonnable. La note de 4,7, son adoption par plus d’un million d’utilisateurs et son ancienneté renforcent l’impression d’un outil installé dans la durée, sans être une raison suffisante pour ignorer mes propres habitudes.
Mon avis final : choisissez-la pour sa continuité et sa largeur, pas seulement pour consulter un solde. Elle est particulièrement pertinente si vous utilisez déjà plusieurs services du CIC et si vous voulez les retrouver depuis votre téléphone. Si vous cherchez une banque mobile ultra-minimaliste ou une plateforme financière très spécialisée, une autre catégorie d’application pourra être plus adaptée. Pour tous les autres, le téléchargement gratuit permet de tester calmement si cette organisation centralisée correspond à votre manière de gérer l’argent.
Avantages
- Consultation des comptes et opérations disponible à tout moment.
- Virements et gestion des bénéficiaires depuis l’application.
- Notifications utiles pour suivre les mouvements du compte.
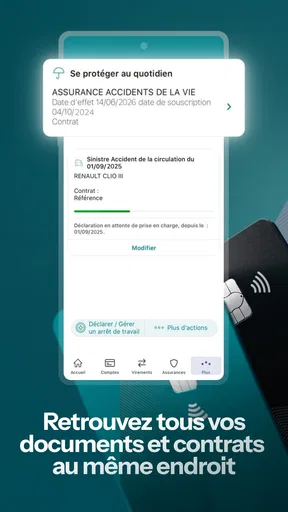
- Accès rapide aux documents et relevés bancaires dématérialisés.
- Messagerie sécurisée pour contacter facilement son conseiller.
Inconvénients
- Certaines fonctionnalités nécessitent d’être client du réseau CIC.
- L’interface peut sembler dense lors de la première utilisation.
- Des opérations sensibles peuvent demander une authentification renforcée.
- La disponibilité de certaines fonctions varie selon le type de compte.
- Une connexion internet stable est nécessaire pour accéder aux services.
FAQ sur CIC Banque en ligne & Compte
Qu’est-ce que CIC Banque en ligne & Compte permet de faire ?
CIC Banque en ligne & Compte permet de gérer ses produits bancaires depuis un smartphone ou une tablette. Après connexion, vous pouvez consulter le solde et les mouvements de vos comptes, effectuer des virements, gérer vos bénéficiaires, retrouver vos relevés et suivre vos cartes. L’application centralise également certains services du CIC afin de limiter les déplacements en agence.
L’application CIC Banque en ligne & Compte est-elle sécurisée ?
L’accès à l’application repose sur les mécanismes d’authentification proposés par le CIC, avec identifiants personnels et, selon les opérations, une validation renforcée. La connexion biométrique peut aussi être disponible sur les appareils compatibles. Il est toutefois essentiel de protéger son téléphone, de ne jamais communiquer ses codes et de télécharger l’application uniquement depuis une boutique officielle.
Peut-on effectuer des virements et gérer ses bénéficiaires depuis l’application ?
Oui, l’application permet généralement de réaliser des virements entre ses comptes et vers des comptes externes, sous réserve des conditions appliquées à votre contrat bancaire. Vous pouvez également ajouter ou gérer des bénéficiaires, mais certaines modifications peuvent nécessiter une confirmation supplémentaire. Avant de valider, vérifiez toujours attentivement le montant, le compte destinataire et la date d’exécution.
Peut-on consulter ses relevés, ses opérations et ses cartes bancaires ?
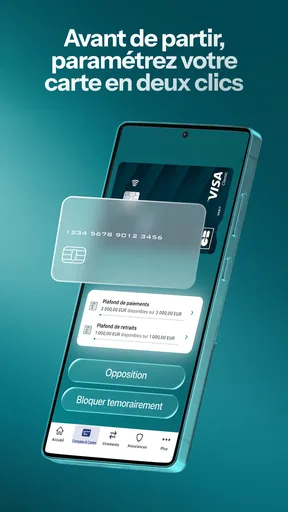
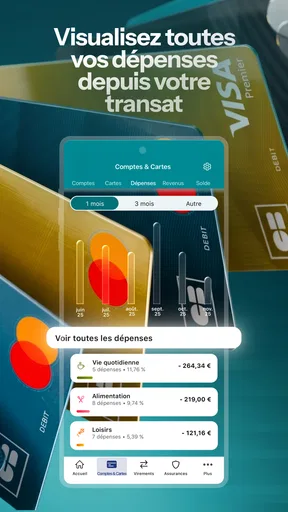
L’application offre un accès pratique à l’historique des opérations et aux relevés dématérialisés disponibles sur votre espace client. Selon les services activés, vous pouvez aussi consulter les informations liées à vos cartes, suivre certaines dépenses, modifier des paramètres ou effectuer une opposition en cas de perte ou de vol. Les fonctionnalités exactes dépendent de vos produits CIC.
L’application CIC Banque en ligne & Compte est-elle gratuite et compatible avec tous les appareils ?
Le téléchargement de l’application est généralement gratuit, mais l’utilisation des services bancaires dépend de votre compte et des conditions tarifaires du CIC. Elle nécessite un appareil compatible, une connexion Internet et un système d’exploitation suffisamment récent. Certains services peuvent ne pas être disponibles sur les anciens téléphones ou dans certaines versions de l’application, pensez donc à vérifier les exigences avant l’installation.


